

TCE-MT destaca resultados da saúde na análise das contas de três municípios
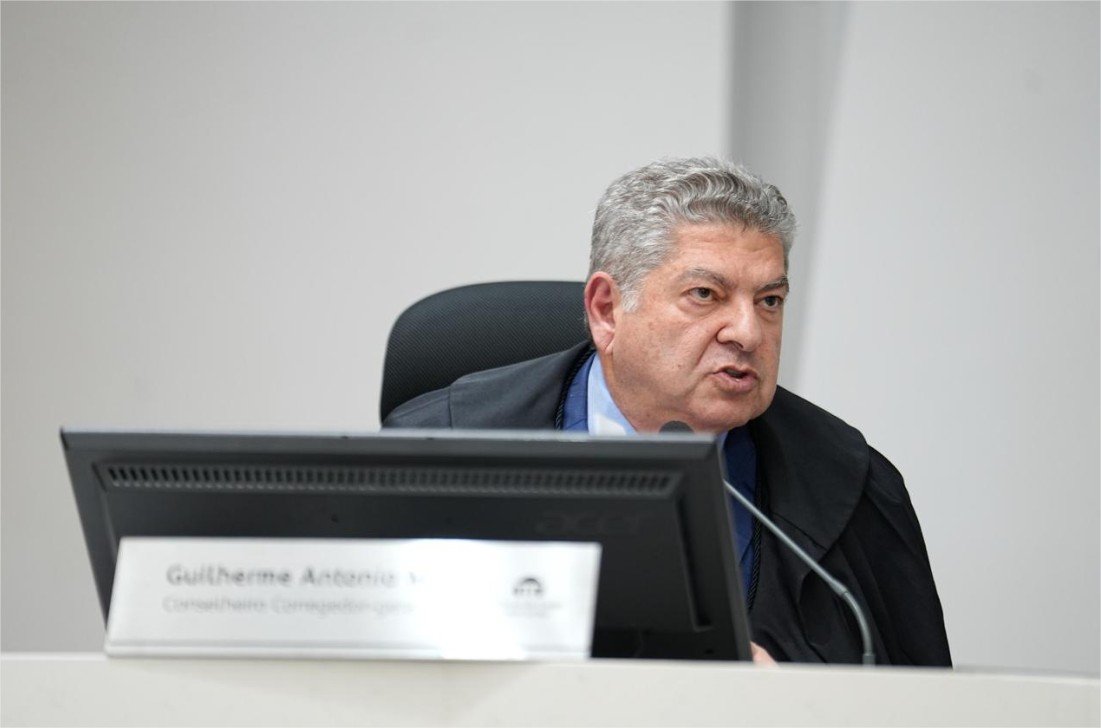
As contas anuais de governo de 2025 de Ribeirão Cascalheira, Confresa e Paranatinga receberam parecer prévio favorável à aprovação do Plenário do Tribunal de Contas de Mato Grosso (TCE-MT), na sessão ordinária desta terça-feira (20). Entre os aspectos positivos destacados nos balanços, relatados pelo conselheiro Guilherme Antonio Maluf, estão a cobertura vacinal superior a 90% e os bons indicadores de atenção primária à saúde.
As redes municipais de saúde apresentaram resultados positivos em imunização e acompanhamento preventivo. Na vacinação, Ribeirão Cascalheira atingiu índice de 107,4%, Confresa de 90,61% e Paranatinga de 90%. Na atenção primária, Ribeirão Cascalheira alcançou uma taxa de 142,3%, enquanto Confresa e Paranatinga obtiveram resultados favoráveis nos indicadores de redução de internações por causas evitáveis e de controle de endemias.
“As contas apresentam aspectos positivos relevantes, como o cumprimento dos mínimos relativos à saúde, a observância da Regra de Ouro, os resultados orçamentário, financeiro e primário superavitários e a regularidade dos repasses previdenciários”, apontou o relator.
Ribeirão Cascalheira
Ribeirão Cascalheira encerrou o exercício com superávit na execução orçamentária de R$ 15,4 milhões, resultado de uma receita de R$ 112,65 milhões e despesas empenhadas de R$ 97,19 milhões.
Na saúde, o município aplicou 21,50% da receita, acima do mínimo constitucional de 15%. Entre os destaques, o conselheiro incluiu o percentual de casos de hanseníase diagnosticados com Grau 2 de Incapacidade que permaneceu em 0% durante toda a série histórica, de 2021 a 2025, indicador que evidencia a capacidade da rede municipal de identificar a doença precocemente e assegurar o acompanhamento adequado dos pacientes.
A ausência de crianças na fila de espera por vagas em creches e pré-escolas na rede municipal também foi ressaltada da avaliação. Na educação, o município aplicou 26,77% da receita de impostos na Manutenção e Desenvolvimento do Ensino (MDE), acima do mínimo exigido de 25%, e destinou 87,12% dos recursos do Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação (Fundeb) à remuneração dos profissionais da educação básica, superando o mínimo de 70%.
A administração manteve a despesa total com pessoal do Executivo em 50,51% da Receita Corrente Líquida (RCL), abaixo dos limites máximo, de 54%, e prudencial, de 51,30%. No voto, que seguiu parcialmente o parecer do Ministério Público de Contas (MPC), o conselheiro recomendou ao Executivo municipal medidas para aprimorar a gestão do Regime Próprio de Previdência Social (RPPS) e a gestão contábil.
Confresa
Em 2025, a gestão previdenciária de Confresa se destacou pela conquista do prêmio nacional de investimentos, concedido pela Associação Nacional de Entidades de Previdência Municipal (Aneprem), e pela transparência na divulgação de resultados aos segurados.
O instituto municipal obteve a Certificação Pró-Gestão RPPS no Nível I, manteve válido o Certificado de Regularidade Previdenciária (CRP), alcançou nota B no Índice de Situação Previdenciária (ISP) e efetuou regularmente os repasses das contribuições patronais e dos segurados.
A administração destinou 27,59% da receita de impostos à Manutenção e Desenvolvimento do Ensino e aplicou 97,60% dos recursos do Fundeb na remuneração dos profissionais da educação básica. Na saúde, o município aplicou 25,60% da receita de impostos e transferências em ações e serviços públicos. A despesa total com pessoal do Executivo correspondeu a 48,67% da RCL.
Ao votar, o conselheiro recomendou medidas para o aprimoramento da gestão pública municipal, nas áreas fiscal, contábil e orçamentária, além de educação e proteção social. O posicionamento acompanhou o parecer ministerial.
Paranatinga
O município não registrou fila de espera por vagas em creches e pré-escolas da rede municipal, nem obras de creches paralisadas. Na área fiscal, alcançou índice de 0,69 no Índice de Gestão Fiscal dos Municípios (IGF-M), o que o enquadrou no conceito B (Boa Gestão).
Com R$ 230,13 milhões arrecadados e R$ 208,13 milhões em despesas empenhadas, Paranatinga também garantiu um superávit orçamentário de R$ 6,6 milhões no encerramento do exercício.
O município aplicou 32,31% da receita na saúde e destinou 96,96% dos recursos do Fundeb à remuneração dos profissionais da educação básica. Na educação, o percentual aplicado foi de 24,87%, abaixo do mínimo constitucional de 25%, devido à aplicação tardia do superávit do Fundeb de 2024.
“Todavia, considero que se trata do primeiro ano de gestão do responsável e que, caso não houvesse a obrigação de adimplir o saldo de Fundeb 2024, o município teria atingido o percentual de 25,11%”, sustentou o conselheiro, que acolheu o parecer do MPC e votou pela emissão de parecer prévio favorável à aprovação das contas, com ressalvas.
Dentre as recomendações ao chefe do Executivo municipal, Maluf sugeriu melhorias na gestão do RPPS e a elaboração, no prazo de 120 dias, de um plano de ação para aperfeiçoar os indicadores de educação, saúde e meio ambiente.