

Inúmeras mudanças recentes na legislação exigem planejamento e reforçam o papel estratégico da contabilidade nas empresas
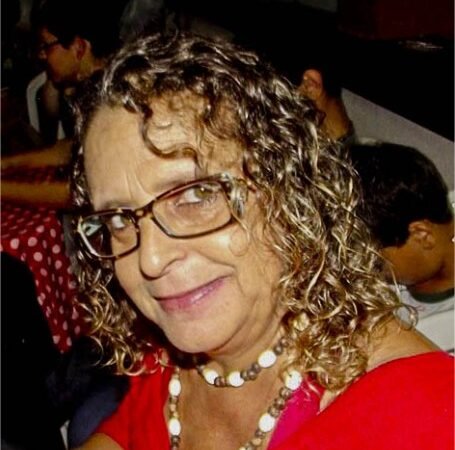
Silvia Cavalcante
O ambiente empresarial brasileiro passa por constantes transformações, impulsionadas por mudanças na legislação trabalhista, tributária e nas políticas de incentivo ao empreendedorismo. Medidas como o fim da escala 6×1, a ampliação dos limites de faturamento do Microempreendedor Individual (MEI), a previsão de perdão de dívidas tributárias e a criação de mecanismos de renegociação de débitos podem abrir novas oportunidades, mas também exigem atenção redobrada dos empresários.
Mais do que acompanhar as notícias, é necessário compreender como cada mudança afeta a realidade dos negócios, os custos operacionais, o fluxo de caixa, a contratação de trabalhadores e a capacidade de investimento. Nesse cenário, a informação qualificada e o planejamento deixam de ser diferenciais e passam a ser requisitos fundamentais para a sustentabilidade das empresas.
Uma das mudanças de maior repercussão é o fim da escala de trabalho 6×1. Com a promulgação da Emenda Constitucional nº 141/2026, foi estabelecida a transição para uma jornada com dois dias de descanso semanal e redução gradual da carga horária de 44 para 40 horas, sem redução salarial. A implementação começa em dezembro de 2026, conforme os prazos previstos na emenda.
Para o setor empresarial, especialmente o comércio e os serviços, essa alteração exigirá uma revisão cuidadosa das escalas de trabalho, dos horários de atendimento e do dimensionamento das equipes. Empresas que funcionam aos finais de semana ou dependem de atendimento contínuo precisarão avaliar como manter a qualidade dos serviços e a produtividade diante da reorganização das jornadas.
A adequação poderá envolver mudanças nos turnos, contratação de funcionários, revisão de processos e investimentos em tecnologia. O impacto financeiro, entretanto, não será igual para todos: dependerá do segmento, do porte da empresa, da quantidade de trabalhadores e do modelo de operação.
É importante destacar que mudanças na jornada também devem ser analisadas sob a perspectiva da saúde e da qualidade de vida dos trabalhadores. O desafio é construir um ambiente em que a valorização das pessoas caminhe junto com a eficiência, a competitividade e a capacidade de geração de empregos.
Outro tema relevante é a atualização das regras do Microempreendedor Individual. O Projeto de Lei Complementar nº 186/2026, aprovado pelo Congresso Nacional e ainda sujeito à sanção presidencial na data deste artigo, prevê a elevação gradual do limite anual de faturamento do MEI, dos atuais R$ 81 mil para R$ 110 mil em 2027 e R$ 140 mil em 2028, além da possibilidade de contratação de até dois empregados, observadas as condições estabelecidas na proposta.
A iniciativa responde a uma demanda antiga de empreendedores que, em razão do crescimento dos negócios e da inflação acumulada, ultrapassam o limite vigente e precisam avaliar o desenquadramento da categoria.
A atualização poderá favorecer a expansão de pequenos negócios, permitir maior formalização e ampliar a capacidade de contratação. Entretanto, faturar mais não significa, necessariamente, lucrar mais. O empreendedor precisa acompanhar suas despesas, margens, obrigações fiscais e trabalhistas para entender se o crescimento é financeiramente sustentável.
Nesse contexto, a atuação do profissional da contabilidade é essencial para orientar a escolha do enquadramento tributário mais adequado, avaliar os efeitos do aumento do faturamento e prevenir problemas decorrentes de decisões tomadas sem análise técnica.
A previsão de perdão de dívidas tributárias de MEIs inscritas na Dívida Ativa da União até 13 de outubro de 2026 também merece atenção. A medida integra o mesmo projeto aprovado pelo Congresso e, até a data desta publicação, depende de sanção presidencial para entrar em vigor. A proposta prevê condições específicas para a manutenção do benefício, incluindo o pagamento regular das contribuições mensais posteriores à sua implementação.
Paralelamente, iniciativas de renegociação de dívidas bancárias e ampliação de linhas de crédito buscam oferecer condições para que pequenos empreendedores reorganizem suas finanças e retomem investimentos.
Essas medidas podem representar uma oportunidade de recuperação para negócios que enfrentam dificuldades financeiras. No entanto, é fundamental diferenciar o perdão de débitos tributários da renegociação de dívidas bancárias. São situações distintas, com regras, requisitos e consequências próprias.
O empresário precisa verificar quais obrigações estão abrangidas, quais condições devem ser cumpridas e quais débitos permanecem sob sua responsabilidade. Também deve evitar a interpretação de que um benefício pontual elimina a necessidade de controle financeiro e cumprimento das obrigações futuras.
A regularização de passivos deve estar acompanhada de um plano de recuperação que contemple receitas, despesas, capital de giro, compromissos com fornecedores e capacidade de pagamento. Sem essa reorganização, a empresa corre o risco de voltar a acumular dívidas mesmo depois de receber algum benefício.
Outro aspecto que merece atenção é a sucessão de mudanças no sistema tributário brasileiro, incluindo a implementação da Reforma Tributária. As empresas precisam acompanhar os novos procedimentos, avaliar possíveis efeitos sobre preços, créditos tributários, contratos e operações comerciais e preparar seus sistemas para atender às exigências legais.
Para quem empreende, a dificuldade não está apenas em conhecer cada norma isoladamente, mas em compreender como as mudanças se relacionam e afetam o negócio como um todo. Uma alteração trabalhista pode modificar os custos de pessoal; uma mudança tributária pode influenciar a formação de preços; e uma renegociação financeira pode abrir espaço para investimentos que estavam adiados.
É justamente nessa conexão entre legislação, números e decisões empresariais que a contabilidade demonstra sua importância.
O profissional da contabilidade não deve ser visto apenas como responsável pela escrituração, pelo cálculo de tributos ou pelo cumprimento de obrigações acessórias. Sua atuação também envolve análise de indicadores, avaliação de riscos, planejamento tributário, orientação sobre enquadramento empresarial e apoio à tomada de decisões.
Em Mato Grosso, onde o comércio, os serviços, a indústria e o agronegócio desempenham papéis importantes na economia, essa orientação é especialmente relevante. Empresas de diferentes portes precisam de informações confiáveis para se adaptar às mudanças, preservar empregos, manter a regularidade fiscal e aproveitar oportunidades de crescimento.
Ao Conselho Regional de Contabilidade de Mato Grosso cabe reforçar a importância da atualização profissional e da disseminação de informações seguras. Em um ambiente de transformações frequentes, a orientação técnica contribui para que empresários e empreendedores tomem decisões conscientes, reduzam riscos e cumpram suas responsabilidades.
O desenvolvimento econômico depende de políticas públicas consistentes, segurança jurídica, ambiente favorável aos negócios e empresas capazes de se adaptar. Mudanças legislativas podem corrigir distorções, ampliar oportunidades e melhorar as condições de trabalho, mas seus resultados também dependem da preparação de quem precisa colocá-las em prática.
Por isso, nossa orientação é clara: acompanhar a legislação, buscar informações em fontes oficiais e manter diálogo permanente com o profissional da contabilidade são atitudes indispensáveis para uma gestão responsável.
Mais do que cumprir regras, é preciso compreender seus efeitos e transformar informação em planejamento. A contabilidade é uma aliada estratégica nesse processo, contribuindo para empresas mais organizadas, financeiramente sustentáveis e preparadas para os desafios e as oportunidades da economia brasileira.
Por Silvia Cavalcante, presidente do Conselho Regional de Contabilidade de Mato Grosso (CRCMT)
Os artigos assinados são de responsabilidade dos autores e não refletem necessariamente a opinião do site de notícias Aef News